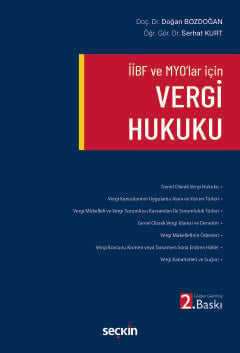
2. Baskı,
Temmuz 2026
Kitabın Detayları
Dili:
Türkçe
Ebat:
13x19
Sayfa Sayısı:
172
Kitabın Fiyatı:
320,00₺
İndirimli (%10):
288,00₺
24 saat içerisinde temin edilir.
Diğer Baskılar
1. baskı
Eylül 2025
320,00₺
288,00₺ (%10)
1.
Eylül 2025
320,00₺
288,00₺ (%10)
Kitabın Açıklaması
Gördüğü yoğun ilgi sonucunda ek baskılar yapan kitabın, gözden geçirilmiş ikinci baskısı yapılmıştır.
Bu kitap, vergi hukukunun temelini hem öğrenciler hem de uygulayıcılar için anlaşılır bir dille sunmaktadır. Eser, vergi hukukunu genel hatlarıyla ele alarak verginin anlamını ve sistemdeki işlevini açıklamaktadır. Vergi kanunlarının kapsamı ve yorumlanması gibi konuların örneklerle detaylandırıldığı çalışmada, vergi mükellefi ve vergi sorumlusu kavramları ayrıntılı olarak incelenmiştir. Ayrıca, vergi idaresi ve denetim mekanizmaları hukuki ve pratik boyutlarıyla ele alınmıştır. Vergi mükellefinin ödevleri ve vergi borcunu sona erdiren haller gibi konuların da işlendiği kitap, son bölümde vergi kabahatleri/suçları ve cezaları hakkında kapsamlı bilgi vererek teoriden uygulamaya uzanan bir çerçeve sunmaktadır.
İİBF ve Meslek Yüksekokullarında okutulan "Vergi Hukuku", "Türk Vergi Hukuku" ve "Vergi Usul Hukuku" gibi derslere kaynak teşkil eden bu çalışma, sade diliyle öğrencilerin vergi mevzuatını kolayca anlamasını ve kavramasını sağlar
Kitabın Konu Başlıkları

Genel Olarak Vergi Hukuku
Vergi Kanunlarının Uygulama Alanı ve Yorum Türleri
Vergi Mükellefi ve Vergi Sorumlusu Kavramları İle Sorumluluk Türleri
Genel Olarak Vergi İdaresi ve Denetim
Vergi Mükellefinin Ödevleri
Vergi Borcunu Kısmen veya Tamamen Sona Erdiren Haller
Vergi Kabahatleri ve Suçları
Kitapla İlgili Kategoriler
Kitabın İçindekileri
İçindekiler
Önsöz
5
Tablolar Listesi
15
Kısaltmalar
17
Birinci Bölüm
GENEL OLARAK VERGİ HUKUKU
1.1. Vergi Kavramı ve Benzer Kavramlardan Farkı
19
1.1.1. Vergi
20
1.1.2. Diğer Kamu Gelirleri
21
1.2. Vergi Hukukunun Tanımı ve Hukuk Sistemi İçerisindeki Yeri
24
1.2.1. Vergi Hukukunun Sınıflandırılması
26
1.2.2. Vergi Hukukunun Alt Dalları
27
1.3. Vergi Hukukunun Diğer Hukuk Dalları ile İlişkisi
29
1.3.1. Vergi Hukukunun Anayasa Hukuku ile İlişkisi
30
1.3.2. Vergi Hukukunun İdare Hukuku ile İlişkisi
31
1.3.3. Vergi Hukukunun Ceza Hukuku ile İlişkisi
32
1.3.4. Vergi Hukukunun Uluslararası Hukuk ile İlişkisi
33
1.3.5. Vergi Hukukunun Özel Hukuk ile İlişkisi
34
1.4. Vergi Hukukunun Kaynakları
34
1.4.1. Yasama Organı Tarafından Doğan Kaynaklar
35
1.4.1.1. Anayasa
35
1.4.1.2. Kanun
37
1.4.1.3. Uluslararası Vergi Anlaşmaları
38
1.4.2. Yürütme Organı Tarafından Doğan Kaynaklar
39
1.4.2.1. Cumhurbaşkanlığı Kararnamesi
39
1.4.2.2. Cumhurbaşkanlığı Kararları
41
1.4.2.3. Yönetmelik
42
1.4.2.4. Genel Tebliğ
42
1.4.2.5. Genelgeler
43
1.4.2.6. Mukteza (Özelge) ve Sirküler
43
1.4.3. Yargı Organı Tarafından Doğan Kaynaklar
44
1.4.3.1. Anayasa Mahkemesi Kararları
45
1.4.3.2. İçtihadı Birleştirme Kararları
48
1.4.3.3. Diğer Yargı Kararları
49
1.4.4. Diğer Kaynaklar
49
İkinci Bölüm
VERGİ KANUNLARININ UYGULAMA ALANI VE YORUM TÜRLERİ
2.1. Vergi Kanunlarının Zaman Bakımından Uygulanması
51
2.1.1. Vergi Kanunlarının Yürürlüğe Girmesi ve Yürürlükten Kaldırılması
51
2.1.2. Vergi Kanunlarının Geriye Yürütülememesi
52
2.2. Vergi Kanunlarının Yer Bakımından Uygulanması
53
2.3. Vergi Kanunlarının Yorumlanması ve Yorum Türleri
54
2.4. Ekonomik Yaklaşım İlkesi
57
2.5. Peçeleme Sözleşmeleri
57
Üçüncü Bölüm
VERGİ MÜKELLEFİ VE VERGİ SORUMLUSU KAVRAMLARI İLE SORUMLULUK TÜRLERİ
3.1. Vergi Mükellefi
61
3.2. Vergi Sorumlusu
62
3.3. Sorumluluk Türleri
62
3.3.1. Kanuni Temsilcilerin Sorumluluğu
63
3.3.2. Vergi Kesenlerin Sorumluluğu
64
3.3.3. Mirasçıların Sorumluluğu
65
3.3.4. Meslek Mensuplarının Sorumluluğu
66
Dördüncü Bölüm
GENEL OLARAK VERGİ İDARESİ VE DENETİM
4.1. Vergi İdaresi Teşkilatı
69
4.1.1. Hazine ve Maliye Bakanlığı
70
4.1.2. Vergi Denetim Kurulu (VDK)
71
4.1.3. Gelir İdaresi Başkanlığı (GİB)
74
4.1.4. Hazine ve Maliye Bakanlığı ile Gelir İdaresi Başkanlığı Taşra Teşkilatı
76
4.1.5. Vergi Dairesi
79
4.1.6. Takdir Komisyonları
81
4.2. Vergi Denetimi
83
4.3. Vergi Denetim Yöntemleri
84
4.3.1. Bilgi Toplama
84
4.3.2. Yoklama
85
4.3.3. Arama
87
4.3.4. İnceleme
87
Beşinci Bölüm
VERGİ MÜKELLEFİNİN ÖDEVLERİ
5.1. Vergi Mükellefinin Maddi Ödevi (Vergi Borcunun Ödenmesi)
91
5.2. Vergi Mükellefinin Şekli Ödevleri
93
5.2.1. Bildirme Ödevi
94
5.2.2. Defter Tutma Ödevi
95
5.2.2.1. Yevmiye Defteri
96
5.2.2.2. Defter–i Kebir (Büyük Defter)
96
5.2.2.3. Envanter Defteri
98
5.2.2.4. İşletme Hesabı Defteri
99
5.2.2.5. Serbest Meslek Kazanç Defteri
99
5.2.2.6. Çiftçi İşletme Defteri
99
5.2.3. Kayıt Düzenine Uyma Ödevi
100
5.2.4. Defterleri Tasdik Ettirme Ödevi
101
5.2.5. Belge Düzenine Uyma Ödevi
102
5.2.5.1. Fatura
104
5.2.5.2. Perakende Satış Fişi
104
5.2.5.3. Serbest Meslek Makbuzu
105
5.2.5.4. Gider Pusulası
105
5.2.5.5. Müstahsil Makbuzu
106
5.2.5.6. Taşıma İrsaliyesi
106
5.2.5.7. Müşteri Listesi
107
5.2.5.8. Yolcu Listesi
107
5.2.5.9. E–Belgeler
107
5.2.6. Saklama ve İbraz Ödevi
108
5.2.7. Beyanname Verme Ödevi
109
Altıncı Bölüm
VERGİ BORCUNU KISMEN VEYA TAMAMEN SONA ERDİREN HALLER
6.1. Ödeme
113
6.2. Zamanaşımı
114
6.2.1. Tarh Zamanaşımı (Tahakkuk Zamanaşımı)
114
6.2.2. Tahsil Zamanaşımı
116
6.2.2.1. Tahsil Zamanaşımını Kesen Haller
116
6.2.2.2. Tahsil Zamanaşımını Durduran Haller
119
6.2.3. Zamanaşımının Hukuki Sonuçları
120
6.3. Vergi Hataları
121
6.3.1. Hesap Hataları
122
6.3.2. Vergilendirme Hataları
123
6.3.3. Vergi Hatalarının Tespiti
124
6.3.4. Vergi Hatalarının Düzeltilmesi
125
6.4. Uzlaşma Müessesesi
126
6.4.1. Tarhiyat Öncesi Uzlaşma
127
6.4.2. Tarhiyat Sonrası Uzlaşma
128
6.4.3. Uzlaşmayla İlgili Güncel Gelişmeler ve Eleştiriler
130
6.5. Takas
131
6.6. Terkin
132
6.7. Yargı Kararları
134
6.8. Af
136
6.9. Kanun Yolundan Vazgeçme
139
Yedinci Bölüm
VERGİ KABAHATLERİ VE SUÇLARI
7.1. Vergi Kabahati Kavramı ve Türk Vergi Hukukunda Yer Alan Vergi Kabahatleri
143
7.1.1. Vergi Ziyaı Kabahati
144
7.1.2. Usulsüzlükler
146
7.1.3. Özel Usulsüzlükler
148
7.2. Vergi Suçu Kavramı ve Türk Vergi Hukukunda Yer Alan Vergi Suçları
152
7.2.1. Kaçakçılık Suçu (VUK md. 359)
153
7.2.2. Vergi Mahremiyetinin İhlali Suçu
156
7.2.3. Mükelleflerin Özel İşlerini Yapma Suçu
158
7.2.4. Haysiyet ve Şerefe Hakaret Suçu
160
7.2.5. Ekim Sayım Beyanlarını Denetlememe Suçu
161
Kaynakça
163
Kavram Dizini
169
Kitabın Fiyatı:
320,00₺
İndirimli (%10):
288,00₺
24 saat içerisinde temin edilir.
Bu kitaplar da ilginizi çekebilir
Vergi Hukuku
Yusuf Ziya Taşkan
Vergi Hukukunda Vergiyi Doğuran Olay
İrem Kükrer Gezer
Vergi Hukuku (Genel Hükümler)
Murat Batı

Vergi Hukuku Uygulamaları
Murat Batı
Hakkımızda
|
Uluslararası Yayınevi Belgesi|
Kaynakça Dosyası|
Kişisel Verilerin Korunması |
Üyelik|
Siparişlerim|
İade Politikası|
İletişim