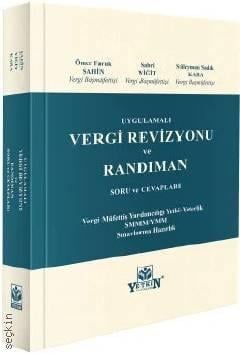
Uygulamalı
Vergi Revizyonu ve Randıman
Soru ve Cevapları
1. Baskı,
Kasım 2026
Kitabın Detayları
Dili:
Türkçe
Ebat:
17x25
Sayfa Sayısı:
736
Kitabın Fiyatı:
2.000,00₺
Temin süresi 2-3 gündür.
Kitabın Açıklaması
Vergi müfettişliği yetki ve yeterlik sınavları ile Serbest Muhasebeci Mali Müşavirlik (SMMM) ve Yeminli Mali Müşavirlik (YMM) sınavlarına hazırlanan adaylar için özel olarak hazırlanan "Uygulamalı Vergi Revizyonu ve Randıman Soru ve Cevapları", teorik bilgiyi uygulama ile birleştiren kapsamlı bir başvuru kaynağıdır. Kitabın yazarları Ömer Faruk Şahin, Sabri Yiğit ve Süleyman Sadık Kara, uzun yıllara dayanan mesleki tecrübelerini ve güncel mevzuat bilgisini, adayların sınavlarda ve meslek hayatlarında karşılaşabilecekleri gerçekçi örneklerle bir araya getiriyor.
Bu eser yalnızca mevzuat hükümlerinin aktarılmasıyla yetinmeyip, mevzuatın doğru yorumlanması, somut olaylara uygulanması ve analitik çözüm yollarının geliştirilmesi üzerine odaklanıyor. Sınavlarda başarıya ulaşmak için gerekli olan teorik bilgi ile uygulama becerisinin birlikte geliştirilmesini hedefleyen kitap, soru-cevap formatı sayesinde okuyucunun aktif öğrenmesini ve bilgileri pekiştirmesini sağlıyor
Kitapla İlgili Kategoriler
Kitabın İçindekileri
İÇİNDEKİLER
Önsöz
Soru 1
Çözüm 1
A) Satış Sürecine İlişkin Tespitler
a) Kayıt Dışı Hasılat Tutarının Tespiti
b) Tespit Edilen Kayıt Dışı Hasılat Tutarının Vergi Kanunları Yönünden Değerlendirilmesi
B) Diğer Tespitler
a) İştirak Kazançları İstisnası
b) Örtülü Sermaye Müessesesi
c) İştirak Hissesi Satış Kazancı İstisnası
ç) Yönetim Kurulu Üyelerine Temettü Dağıtılması
d) Güvenlik ve Koruma Hizmeti Alınması
e) Motorlu Taşıtlar Vergisinin Gider Yazılması
f) Zarar Mahsubu
g) Kamu Yararına Çalışan Derneğe Nakdi Bağış Yapılması
h) Olması Gereken Kurumlar Vergisi Beyannamesi
Soru 2
Çözüm 2
A) Üretim Sürecine İlişkin Tespitler
a) Kayıt Dışı Hasılat Tutarının Tespiti
b) Tespit Edilen Kayıt Dışı Hasılat Tutarının Vergi Kanunları Yönünden Değerlendirilmesi
B) Diğer Tespitler
a) Nakdi Sermaye Artırımından Kaynaklanan Faiz İndirimi
b) BİST’te İşlem Gören Hisse Senetleri İçin Değer Düşüklüğü Karşılığı Ayrılması
c) Özel Maliyet
ç) Yurt Dışı İştirak Kazançları İstisnası
d) Cumhurbaşkanınca Başlatılan Yardım Kampanyasına Nakdi Bağış Yapılması
e) Zayi Olan Mallar
f) Geçici Verginin Mahsubu
g) Senetler İçin Reeskont Ayrılması
h) Olması Gereken Kurumlar Vergisi Beyannamesi
Soru 3
Çözüm 3
A) Üretim Sürecine İlişkin Tespitler
a) Kayıt Dışı Hasılat Tutarının Tespiti
b) Tespit Edilen Kayıt Dışı Hasılat Tutarının Vergi Kanunları Yönünden Değerlendirilmesi
B) Diğer Tespitler
a) Şirket Müdürüne ve Çalışanlara Menfaat Temini Şeklinde Yapılan Ücret Ödemeleri
b) Yurt Dışında Yapılan İnşaat, Onarım, Montaj İşleri ile Teknik Hizmetlerden Sağlanan Kazançlarda İstisna
c) Yatırım Teşvik Belgesi Kapsamında Yurt Dışından Makine Alınması
ç) Şüpheli Ticari Alacak
d) Okula Yapılan Nakdi Bağış
e) Devralınan Şirketin Zarar Mahsubu
f) Çalınan Mallar
g) Teknogirişim Sermaye Desteği İndirimi ve Teknokent Sermaye Desteği İndirimi
h) Olması Gereken Kurumlar Vergisi Beyannamesi
Soru 4
Çözüm 4
A) Üretim Sürecine İlişkin Tespitler
a) Kayıt Dışı Hasılat Tutarının Tespiti
b) Tespit Edilen Kayıt Dışı Hasılat Tutarının Vergi Kanunları Yönünden Değerlendirilmesi
B) Diğer Tespitler
a) Toplu İş Sözleşmesi Nedeniyle Ödenen Ücret Farkları
b) Yenileme Fonu
c) Sendikalara Ödenen Aidatlar
ç) Yurt Dışından Reklam Hizmeti Alınması
d) Üniversiteye Nakdi Bağış Yapılması
e) Bankaya Borçlu Olan Kurumun Taşınmaz Satış Kazancı İstisnası
f) Gıda Bankacılığı Kapsamında Yapılan Teslimler
g) Sponsorluk Harcaması
h) Olması Gereken Kurumlar Vergisi Beyannamesi
Soru 5
Çözüm 5
A) Üretim Sürecine İlişkin Tespitler
a) Kayıt Dışı Hasılat Tutarının Tespiti
b) Tespit Edilen Kayıt Dışı Hasılat Tutarının Vergi Kanunları Yönünden Değerlendirilmesi
B) Diğer Tespitler
a) Değeri Düşen Makinenin Değerlemesi
b) Yurtdışından Debit Note Gönderilmesi
c) Tezgah Üstü Piyasada Düzenlenen Opsiyon Sözleşmesi
ç) Yurt İçinden ve Yurt Dışından Avukatlık Hizmeti Alınması
d) Eurobondun Değerlemesi
e) Futbol Kulübünden Loca Kiralanması
f) Hatıra Ormanı Kurulmasına İlişkin Yapılan Masrafların İndirilmesi
g) Finansman Gider Kısıtlaması
h) Olması Gereken Kurumlar Vergisi Beyannamesi
Soru 6
Çözüm 6
A) Üretim Sürecine İlişkin Tespitler
a) Kayıt Dışı Hasılat Tutarının Tespiti
b) Tespit Edilen Kayıt Dışı Hasılat Tutarının Vergi Kanunları Yönünden Değerlendirilmesi
B) Diğer Tespitler
a) Yurtdışı Kurumdan Kredi Kullanılması
b) Yeni Açılan Şube ile İlgili Yapılan Harcamalar
c) Basın Yoluyla İşlenen Fiilden Dolayı Ödenen Tazminat
ç) Örtülü Sermayeden Kaynaklanan İştirak Kazançları İstisnası
d) Ar–Ge İndirimi
e) Devralınan Şahıs İşletmesine Ait Geçmiş Yıl Zararlarının Mahsubu
f) Çeşitli Kurumlara Nakdi Bağış Yapılması
g) Tevsi Yatırım Kapsamında İndirimli Kurumlar Vergisi Uygulanması
h) Olması Gereken Kurumlar Vergisi Beyannamesi
Soru 7
Çözüm 7
A) Üretim Sürecine İlişkin Tespitler
a) Kayıt Dışı Hasılat Tutarının Tespiti
b) Tespit Edilen Kayıt Dışı Hasılat Tutarının Vergi Kanunları Yönünden Değerlendirilmesi
B) Diğer Tespitler
a) Emisyon Primi Kazancı İstisnası ve Nakdi Sermaye Artırımından Kaynaklanan Faiz İndirimi
b) Müdürlere Ayni Ücret Olarak Verilen Hisse Senetleri
c) Ödenen Kıdem ve İhbar Tazminatlarının Gider Yazılması
ç) Atatürk Kültür, Dil ve Tarih Yüksek Kurumu’na Yapılan Nakdi Bağış
d) Zayi Olan Mallar
e) Sanat Eseri Niteliğinde İktisadi Kıymet Alınması
f) Değersiz Alacak ve Şüpheli Ticari Alacak
g) Yurtdışındaki Borsada İşlem Gören Hisse Senetlerine Karşılık Ayrılması
h) Olması Gereken Kurumlar Vergisi Beyannamesi
Soru 8
Çözüm 8
A) Üretim Sürecine İlişkin Tespitler
a) Kayıt Dışı Hasılat Tutarının Tespiti
b) Tespit Edilen Kayıt Dışı Hasılat Tutarının Vergi Kanunları Yönünden Değerlendirilmesi
B) Diğer Tespitler
a) Repo Geliri Elde Edilmesi
b) Geçici İş Görmezlik Tazminatı ve Manevi Tazminat Ödenmesi
c) Ecrimisil Ödemesi
ç) Rüçhan Hakkı Kuponlarının Satışı
d) Okula Yapılan Ayni Bağış
e) Finansal Kiralama Yoluyla Binek Oto Kiralanması
f) Yatırım Fonu Katılma Belgesine İlişkin Ayrılan Karşılık Gideri
g) Yurt Dışı Şube Kazançları İstisnası
h) Olması Gereken Kurumlar Vergisi Beyannamesi
Soru 9
Çözüm 9
A) Üretim Sürecine İlişkin Tespitler
a) Kayıt Dışı Hasılat Tutarının Tespiti
b) Tespit Edilen Kayıt Dışı Hasılat Tutarının Vergi Kanunları Yönünden Değerlendirilmesi
B) Diğer Tespitler
a) Ücretlilere Erzak Dağıtımı ve Tatil Hediye Edilmesi
b) Yurt Dışı İştirak Kazançları İstisnası
c) Ortaklardan Kullanılan Borç Nedeniyle Örtülü Sermaye ve Transfer Fiyatlandırması Müesseselerinin Aynı Olayda Doğması Durumu
ç) Şüpheli Ticari Alacak
d) BİST’te Gerçekleştirilen Opsiyon İşlemi
e) Tahsili Zorlaşan Alacağın Faktoring Şirketine Devredilmesi
f) Sponsorluk Harcaması
g) Olması Gereken Kurumlar Vergisi Beyannamesi
Soru 10
Çözüm 10
a) Yurtdışı İştirak Hisselerinin Elden Çıkarılması
b) Zayi Olan Makinenin Değerlemesi
c) Binek Otomobillere Ait Giderler
ç) Foreks İşlemi
d) Şüpheli Ticari Alacak
e) Serbest Bölge Kazanç İstisnası
f) Aile ve Gençlik Fonu’na Yapılan Nakdi Bağış
g) Sermaye Azaltımında Vergileme
h) Türk Silahlı Kuvvetlerini Güçlendirme Vakfına Yapılan Ayni Bağış
ı) Devralınan Teşvik Belgesi Üzerinden İndirimli Kurumlar Vergisi Uygulanması
i) Olması Gereken Kurumlar Vergisi Beyannamesi
Soru 11
Çözüm 11
a) Teknoloji Geliştirme Bölgesi Kazanç İstisnası
b) Avrupa Birliği’nden Rekabetçilik ve Yenilik Programı Kapsamında Alınan Hibe
c) Bankadan Temin Edilen Kredinin İlişkili Şirkete Aktarılması
ç) Zayi Olan Mal İçin Sigorta Tazminatı Ödenmesi
d) Çanakkale Savaşları Gelibolu Tarihi Alan Başkanlığı’na Yapılan Ayni Bağış
e) Yurtdışından Gizli Formül Satın Alınması
f) Ücretliler Adına Bireysel Emeklilik Katkı Payı Ödemesi Yapılması
g) Türkiye Kızılay Derneği, Türkiye Yeşilay Cemiyeti ve Türkiye Kızılay Derneği’nin İktisadi İşletmesine Yapılan Nakdi Bağış
h) Olması Gereken Kurumlar Vergisi Beyannamesi
Soru 12
Çözüm 12
a) Reklam Gideri Kapsamına Giren Sponsorluk Sözleşmesi Bedelleri
b) İzaha Davet ve Pişmanlık Müesseselerinden Yararlanılması
c) Değersiz Alacak, Şüpheli Ticari Alacak ve Vazgeçilen Alacak
ç) Avans Kar Payı Dağıtılması
d) Kültür Bakanlığı Tarafından Restore Edilen Caminin Masrafları İçin Yapılan Nakdi Bağış
e) Yurtdışından Credit Note (Ciro Primi) Gelmesi
f) Yurt Dışında Yapılan İnşaat, Onarım, Montaj İşleri ile Teknik Hizmetlerden Sağlanan Kazançlarda İstisna
g) Olması Gereken Kurumlar Vergisi Beyannamesi
Soru 13
Çözüm 13
a) Yurt Dışı Şube Kazançları İstisnası
b) Terörle Mücadele Kanunu’na Göre Yapılan Ayni Bağış
c) Türkiye İş Kurumu Tarafından Düzenlenen İşbaşı Eğitim Programından Faydalananlara Ödenen Tutarların Gider Yazılması
ç) Sözleşmeden Kaynaklı Cezai Tazminat Ödenmesi
d) Alınan Girişim Sermayesi Yatırım Ortaklıklarının Hisse Senetlerinin Değerlemesi ve Bu Hisse Senetlerinden İştirak Kazancı Elde Edilmesi
e) Altın Sertifikasının Fiziki Altına Dönüşümü Nedeniyle Yapılacak İşlemler
f) Nakdi Sermaye Artırımından Kaynaklanan Faiz İndirimi
g) Ar–Ge İndirimi
h) Finansman Gider Kısıtlaması
ı) Olması Gereken Kurumlar Vergisi Beyannamesi
Soru 14
Çözüm 14
a) Zarar Telafi Fonu
b) Promosyon Ürünleri
c) Fırtına Nedeniyle Zarar Gören Makinenin Teslimi
ç) Sınai Mülkiyet Haklarında İstisna
d) Yurtdışından Olan Alacak Nedeniyle Şüpheli Ticari Alacak Ayrılması
e) Kontrol Edilen Yabancı Kurum Kazancı
f) Finansman Gider Kısıtlaması
g) Olması Gereken Kurumlar Vergisi Beyannamesi
Soru 15
Çözüm 15
a) Mükellef Kurumun Kuruluşundan Önce Yapılan Harcamalar
b) Binek Otomobil Gider Kısıtlaması
c) Türkiye Yeşilay Cemiyeti’ne Ayni Bağış Yapılması
ç) Garanti Hizmeti İçin Karşılık Ayrılması
d) Türkiye Bilimsel ve Teknolojik Araştırma Kurumu’na (TÜBİTAK) Nakdi Bağış Yapılması
e) Yurt Dışında Bulunan Bankadan Faiz Geliri Elde Edilmesi
f) Para Swapı Sözleşmesi
g) Çalınan Mallar
h) Olması Gereken Kurumlar Vergisi Beyannamesi
Kitabın Fiyatı:
2.000,00₺
Temin süresi 2-3 gündür.
Bu kitaplar da ilginizi çekebilir
Mükellef Menfaati
Faruk Taşyürek
Vergi Hukuku (Genel Hükümler)
Murat Batı
Vergi Hukuku (MYO)
Murat Batı
Dijitalleşme Sürecinde Vergi: Küresel Trendler, Uygulamalar ve Gelecek Perspektifleri
İbrahim Organ, Mustafa Kırlı
Hakkımızda
|
Uluslararası Yayınevi Belgesi|
Kaynakça Dosyası|
Kişisel Verilerin Korunması |
Üyelik|
Siparişlerim|
İade Politikası|
İletişim|
Yazarlar|
Yayınevleri