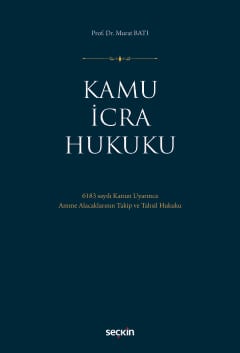
Kamu İcra Hukuku
6183 sayılı Kanun Uyarınca Amme Alacaklarının Takip ve Tahsil Hukuku
1. Baskı,
Eylül 2026
Kitabın Detayları
Dili:
Türkçe
Ebat:
17x25
Sayfa Sayısı:
672
Kitabın Fiyatı:
2.050,00₺
24 saat içerisinde temin edilir.
Kitabın Açıklaması
6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun, kamu alacaklarının takip ve tahsiline ilişkin temel kanun olmasına rağmen, uygulamada en çok tartışılan ve en sık değişen alanlardan birini oluşturmaktadır.
Bu eser, Kanun hükümlerini yalnızca lafzî olarak açıklamakla yetinmemekte; anayasal ilkeler, Vergi Usul Kanunu, İdari Yargılama Usulü Kanunu, İcra ve İflas Hukuku ile bağlantıları, Anayasa Mahkemesi ve güncel Danıştay içtihatları ışığında sistematik biçimde incelemektedir.
Özellikle son yıllardaki mevzuat değişiklikleri ve yüksek yargı kararları dikkate alınarak hazırlanan bu kitap hem teorik tartışmaları hem de uygulamada karşılaşılan sorunları birlikte ele almakta; akademisyenler, hâkimler, avukatlar, yeminli mali müşavirler, serbest muhasebeci ve mali müşavirler, vergi idaresi personeli ve lisans ile lisansüstü öğrencileri için kapsamlı ve güncel bir başvuru kaynağı sunmaktadır.
Kitabın Konu Başlıkları

Kamu İcra Hukuku Kavramı ve Kapsamı
6183 Sayılı Kanun'da Yer Alan Kavramlar – Kamu İcra Hukuku Kapsamında Süreler ve Tebligat
Amme Alacaklarının Korunma Usulleri
Kamu İcra Hukukunda Amme Borcunun Tarafları
Amme Borcunun Ödenmesine İlişkin Usul ve Esaslar – Tecil
Amme Alacağının Cebren Tahsil ve Takip Esasları
Zamanaşımı – Terkin – Yasaklar ve Cezalar
Kamu İcra Hukukunda Yargılama Hukuku
Kitapla İlgili Kategoriler
Kitabın İçindekileri
İçindekiler
Ön Söz ve Teşekkür
7
Kısaltmalar
23
Giriş
25
BİRİNCİ BÖLÜM
GENEL OLARAK
1. GİRİŞ
29
2. VERGİ HUKUKUNUN KAPSAMI
31
2.1. Vergi Usul Kanunu’nun Kapsamı
31
2.2. 6183 sayılı Kanun’un Kapsamı
33
3. 2004 SAYILI İCRA VE İFLAS KANUNU’NUN KAPSAMI
33
4. 2004 SAYILI KANUN İLE 6183 SAYILI KANUN’UN KARŞILAŞTIRILMASI
35
5. VERGİ HUKUKUNUN BÖLÜMLERİ
37
5.1. Genel Vergi Hukuku
37
5.2. Özel Vergi Hukuku
38
6. KAMU İCRA HUKUKUNA İLİŞKİN ANAYASAL İLKELER
38
6.1. Hukuk Devleti İlkesi
39
6.1.1. Belirlilik
40
6.1.2. Kıyas Yasağı
42
6.1.3. Vergi Yasalarının Geriye Yürümemesi
45
6.2. Ölçülülük İlkesi
49
6.3. Mülkiyet Hakkı İlkesi
55
6.4. Kanunilik İlkesi
59
6.4.1. Cumhurbaşkanına Verilen Yetkiyle Kanunilik İlkesinin Esnetilmesi
67
6.4.2. Maliye Bakanlığına Verilen Yetkiyle Kanunilik İlkesinin Esnetilmesi
71
6.5. Eşitlik İlkesi
74
7. GENEL KANUN– ÖZEL KANUN ÖNCELİĞİ
78
İKİNCİ BÖLÜM
KAMU İCRA HUKUKU KAVRAMI VE KAPSAMI
1. KAVRAMSAL OLARAK
83
2. 6183 SAYILI KANUN’UN KAPSAMI
86
2.1. Tahsili, Tahsili Emval Kanunu’na Atfedilen Alacaklar
88
2.2. 6183 Sayılı Kanun’a Yapılan Atıfla “Alacağın” “Amme Alacağına” Dönüşme Hususu
95
3. KAMU ALACAĞI KAVRAMI
100
3.1. Kamu Alacağının İdare Açısından Sınıflandırılması
101
3.2. Kamu Alacağının Niteliği Açısından Sınıflandırılması
103
3.2.1. Asli Nitelikteki Kamu Alacakları
104
3.2.1.1. Vergi
104
3.2.1.2. Resim
105
3.2.1.3. Harç
106
3.2.1.4. Harcamalara Katılma Payları
109
3.2.1.5. Şerefiye
110
3.2.1.6. Parafiskal Gelir
111
3.2.1.7. Ek Mali Yükümlülükler
112
3.2.1.8. Benzeri Mali Yükümlülükler
113
3.2.1.9. Vergi Cezaları
115
3.2.1.10. Para Cezaları
118
3.2.1.11. Ceza Tahkik ve Takiplerine Ait Muhakeme Masrafları
118
3.2.2. Fer’i Nitelikteki Kamu Alacakları
119
3.2.2.1. Gecikme Zammı
119
3.2.2.1.1. Gecikme Zammı Oranının Değişmesi
123
3.2.2.1.2. Gecikme Zammının Uygulanmaması
124
3.2.2.1.3. Gecikme Zammının Tebliği
125
3.2.2.1.4. Köylerde Gecikme Zammı
125
3.2.2.1.5. Gecikme Zammı Hesabına İlişkin Örnek
127
3.2.2.2. Gecikme Faizi
128
3.2.2.2.1. Gecikme Faizi Oranı
130
3.2.2.2.2. Tarhiyatın Dava Konusu Yapılmaması Durumunda Gecikme Faizi
130
3.2.2.2.3. Tarhiyatın Dava Konusu Yapılması Durumunda Gecikme Faizi
131
3.2.2.2.4. Kanun Yolundan Vazgeçme Durumunda Gecikme Faizi
131
3.2.2.2.5. Mükellefe İade Edilen Alacaklara Faiz Ödenmesi
131
3.2.2.3. Gecikme Faizi ile Gecikme Zammının Farkları ve Benzer Yönleri
132
3.2.2.4. Tecil Faizi
134
3.2.2.5. Pişmanlık Zammı
135
3.2.2.6. Haksız Çıkma Zammı
138
3.2.2.7. İzah Zammı
138
3.2.3. Kurumların Kamu Hizmetlerinin Yürütülmesinden Doğan Kamu Alacakları
140
3.2.4. Takip Masrafları
141
3.2.5. Atıf Yapılan Kamu Alacakları
142
ÜÇÜNCÜ BÖLÜM
6183 SAYILI KANUN’DA YER ALAN KAVRAMLAR
1. 6183 SAYILI KANUN M.3’TE YER ALAN KAVRAMLAR
143
1.1. Amme Alacağı
145
1.2. Amme Borçlusu
145
1.3. Alacaklı Amme İdaresi
146
1.4. Tahsil Dairesi
147
1.5. Mal Kavramı
148
1.6. Para Cezası
149
1.7. “Tahsil Edilemeyen” ve “Tahsil Edilemeyeceği Anlaşılan” Amme Alacağı Terimi
150
1.8. Takibat Giderleri
151
2. TAKİBATA SALAHİYETLİ TAHSİL DAİRESİ
152
DÖRDÜNCÜ BÖLÜM
KAMU İCRA HUKUKU KAPSAMINDA SÜRELER VE TEBLİGAT
1. GENEL OLARAK
155
2. SÜRELER
155
2.1. VUK Uyarınca Sürelerin Hesaplanması
156
2.2. İYUK Uyarınca Sürelerin Hesaplanması
157
2.3. Vergi Hukukunda Süreleri Uzatan Etmenler
159
2.3.1. Resmi Tatil
159
2.3.2. İdari Tatil
160
2.3.3. Mali Tatil
161
2.3.3.1. Mali Tatil Nedeniyle Sürelerin Uzaması
163
2.3.3.2. Vadenin Mali Tatile Denk Gelmesi
164
2.3.3.3. Mali Tatil Nedeniyle Sürelerin İşlememesi
164
2.3.3.4. Mali Tatil Uygulanmayan Amme Alacakları
167
2.3.3.5. Mali Tatilin Bittiği Günden Sonraki Beş Gün İçinde Biten Süreler
168
2.3.3.6. Beyanname Verme Süresi Mali Tatil Nedeniyle Uzamış Olan Vergilerde Ödenme Süresi
168
2.3.4. Adli Tatil
169
2.3.5. Mücbir Sebep
171
2.3.5.1. Mücbir Sebebin Kapsamı
174
2.3.5.2. Mücbir Sebebin 6183 sayılı Kanun’daki Sürelere Etkisi
177
2.3.5.3. Mücbir Sebebin Yargı Yoluna Başvuru Süresine Etkisi
180
2.3.5.4. Sonuçları Açısından
182
2.3.5.5. Mücbir Sebebin Kişiler Bakımından Kapsamı
184
2.3.5.6. Gümrük Vergileri Açısından Mücbir Sebep
185
2.3.6. Zor Durum Hali
186
2.3.7. Ölüm Halinde Sürelerin Uzaması
187
2.3.8. Diğer Sebepler
188
3. TEBLİGAT
189
3.1. Tebligatın Hangi Kanuna Göre Yapılacağı Hususu
190
3.1.1. Tebligatın VUK ya da Tebligat Kanunu Uyarınca Yapılması
190
3.1.2. 6183 sayılı Kanun Uyarınca Tebligatın Yapılması
192
3.1.3. Yargı Kararlarının Tebliği
194
3.2. Tebligatın Hukuki İçeriği
195
3.3. Tebliğ Yapılacak Kişiler
197
3.4. Tebliğ Yapılacakların Bulunmaması Durumunda
201
3.5. Tebliğ Usulleri
204
3.5.1. Posta Yoluyla Tebliğ Usulü
205
3.5.1.1. Bilinen Adres Kavramı
206
3.5.1.2. Kapıya Pusula Yapıştırma
211
3.5.2. İlan Yoluyla Tebliğ Usulü
216
3.5.3. Memur Vasıtasıyla Tebliğ Usulü
221
3.5.4. Elektronik Ortamda Tebliğ Usulü
222
3.6. UYAP Üzerinden Belgenin Görüntülenmesinin Tebliğ Yerine Geçip Geçmeyeceği
225
3.7. Hatalı Tebliğ
228
BEŞİNCİ BÖLÜM
AMME ALACAKLARININ KORUNMA USULLERİ
1. GENEL OLARAK
231
2. TEMİNAT İSTEME
232
2.1. İle’nin Edat mı Yoksa Bağlaç mı Olduğu Sorunsalı
233
2.2. “Temas Eden” Kavramı
237
2.3. İlk Hesaplara Göre Teminat İstenmesi
237
2.4. İkametgâh Şartı
239
2.5. Teminat Miktarı
241
2.6. Teminatın Muhatabı
242
2.7. Teminat Olarak Kabul Edilenler
242
2.8. Şahsi Kefalet
244
2.9. Teminat Hükmünde Olan Eşya
246
3. İHTİYATİ HACİZ
247
3.1. İhtiyati Hacze Konu Amme Borçları
248
3.2. İhtiyati Haciz Kararının Alınmasında Yetkili Merci
249
3.3. İhtiyati Haczin Sebepleri
250
3.3.1. 6183 Sayılı Kanun m.9’da Yer Alan Teminat İstenmesi Gerektiren Durumun Varlığı Halinde
251
3.3.2. Kamu Borçlusunun Belli Bir İkametgâhının Bulunmaması
253
3.3.3. Borçlunun Kaçmış Olması veya Kaçması, Mallarını Kaçırması ve Hileli Yollara Sapma İhtimallerinin Olması Halinde
254
3.3.4. Teminat ya da Kefil Gösterilmemiş Olması Halinde
260
3.3.5. Mal Bildirimine Çağrılan Borçlunun Belli Bir Müddet İçinde Mal Bildiriminde Bulunmaması veya Noksan Bildirimde Bulunmuş Olması Halinde
261
3.3.6. Hüküm Verilmiş Olsun Olmasın Para Cezasını Gerektiren Bir Fiil Dolayısıyla Kamu Davası Açılması Halinde
262
3.3.7. Tasarrufun İptali Davasının Açılmasını Gerektiren Hallerin Olması Halinde
263
3.4. İhtiyati Haczin Tutarı
264
3.5. İhtiyati Haczin Dava Konusu Yapılması
264
3.6. İhtiyati Haczin Kaldırılması
265
3.7. İhtiyati Haczin ve Teminatın Kim Hakkında Uygulanacağı Hususu
266
3.8. İhtiyati Haczi Kesin Hacizden Ayıran Hususlar
271
4. İHTİYATİ TAHAKKUK
272
4.1. İhtiyati Tahakkukun Sebepleri
274
4.2. İhtiyati Tahakkukun Dava Konusu Yapılması
276
4.3. İhtiyati Tahakkukun Neticeleri ve Tutarı
278
4.4. İhtiyati Tahakkukun Düzeltilmesi
279
5. DİĞER KORUMA HÜKÜMLERİ
281
5.1. Rüçhan Hakkı
282
5.2. Amme Alacağını Kesip Ödeme Zorunluluğu
286
5.3. Amme Alacağı Ödenmeden Yapılmayacak İşlemler
287
5.4. Takas
290
5.5. Hükümsüz Sayılan İşlemler
292
5.6. İptal Davası
299
5.7. Yurt Dışı Çıkış Yasağı
300
ALTINCI BÖLÜM
KAMU İCRA HUKUKUNDA AMME BORCUNUN TARAFLARI
1. GENEL OLARAK
303
2. VERGİ YÜKÜMLÜSÜ
307
2.1. Vergi Mükellefi
308
2.2. Vergi Sorumlusu
309
2.2.1. Vergi Kesenlerin Sorumluluğu
310
2.2.2. Temsilcilerin Sorumluluğu
313
2.2.2.1. Kanuni Temsil
313
2.2.2.1.1. VUK Uyarınca Kanuni Temsil
315
2.2.2.1.1.1. Tüzel Kişilerin ve Tüzel Kişiliği Olmayan Teşekküllerin Kanuni Temsilcilerinin Vergi Sorumluluğu
317
2.2.2.1.1.1.1. Anonim Şirketlerde Sorumluluk
317
2.2.2.1.1.1.2. Limited Şirketlerde Sorumluluk
321
2.2.2.1.1.1.3. Kolektif Şirketlerde Sorumluluk
322
2.2.2.1.1.1.4. Komandit Şirketlerde Sorumluluk
323
2.2.2.1.1.1.5. Kooperatiflerde Sorumluluk
323
2.2.2.1.1.1.6. Adi Ortaklıklarda Sorumluluk
324
2.2.2.1.1.1.7. Tüzel Kişilerin Kanuni Temsilcilerinin Vergi Cezası Yönünden Sorumluluğu
326
2.2.2.1.1.2. Türkiye’de Bulunmayan Mükelleflerin Türkiye’deki Kanuni Temsilcilerinin Vergi Sorumluluğu
328
2.2.2.1.1.3. Tasfiye Dönemine İlişkin Kanuni Temsilcilerin Sorumluluğu
329
2.2.2.1.1.4. Küçük ve Kısıtlıların Kanuni Temsilcilerinin Sorumluluğu
333
2.2.2.1.2. Limited Şirket Ortaklarının Sorumluluğu
334
2.2.2.1.3. 6183 sayılı Kanun Mükerrer m.35 Uyarınca Kanuni Temsil
341
2.2.2.1.4. VUK m.10 ile 6183 sayılı Kanun mük. m.35 Karşılaştırılması
357
2.2.2.1.4.1. Kapsam Açısından
357
2.2.2.1.4.2. Hukuki Dayanak Açısından
358
2.2.2.1.4.3. Kusur Unsuru Açısından
358
2.2.2.1.4.4. Rücu İmkanı Açısından
359
2.2.2.1.5. Kanuni Temsilci ve Limited Şirket Ortağının Takibinde Değer Biçme Şartı
359
2.2.2.2. İradi Temsil
360
2.2.3. Müteselsil Sorumluluk
361
2.2.4. Müşterek Sorumluluk
362
2.2.5. Mali Müşavirlerin Sorumluluğu
362
2.2.5.1. Serbest Muhasebeci Mali Müşavirlerin Sorumluluğu
366
2.2.5.2. Yeminli Mali Müşavirlerin Sorumluluğu
373
3. GELİR İDARESİ
376
3.1. Defterdarlık
377
3.2. Vergi Dairesi
378
3.3. Takdir Komisyonları
379
4. DİĞER KURUM VE KURULUŞLAR
379
YEDİNCİ BÖLÜM
AMME BORCUNUN ÖDENMESİNE İLİŞKİN USUL VE ESASLAR
1. GENEL OLARAK
381
2. VERGİLENDİRME SÜRECİ İLE KESİNLEŞME
382
3. ÖDEME SÜRESİ
385
4. ÖDEME YERİ
387
5. ÖDEME ŞEKLİ
388
6. ÖDEMENİN MAHSUP EDİLECEĞİ ALACAKLAR
389
7. HUSUSİ ÖDEME ŞEKİLLERİ
391
8. ÖDEME USULLERİ
397
9. VERGİ CÜZDANLARI
399
SEKİZİNCİ BÖLÜM
TECİL
1. GENEL OLARAK
403
2. TECİL
403
2.1. Tecilin Koşulları
406
2.1.1. Çok Zor Duruma Düşme
407
2.1.2. Başvurunun Yazılı Olması
409
2.1.3. Teminat Gösterilmesi
410
2.1.4. İyi Niyetli Olma
411
2.2. Tecilin Kapsamı
411
2.3. Tecil Faizi
412
2.4. Tecil Faiz Oranı Değişikliği Durumunda
414
2.5. Tecilden Yararlanacaklar
415
2.6. Tecil Yetkisi
415
2.7. Tecil Şartlarının İhlali
415
2.8. Tecil Aşamasında Borcu Yoktur Yazısı Alma
416
2.9. Süreli Ret
416
3. VERGİYE UYUMLU MÜKELLEFLERİN BORÇLARININ TECİLİ
416
3.1. Kapsam
419
3.2. Tecilin Koşulları
420
3.3. Teminat Tutarı
422
3.4. Tecil Şartlarına Riayet Edilmemesi
422
3.5. Teminat Olarak Gösterilen Malın Satışına İzin Verilmesi
423
4. 6183 SAYILI KANUN M.48 İLE M.48/A’NIN KARŞILAŞTIRMALI DEĞERLENDİRİLMESİ
425
5. TECİL EDİLMİŞ AMME ALACAĞI İLE İLGİLİ OLARAK YÜRÜTMENİN DURDURULMA KARARININ VERİLMESİ
426
DOKUZUNCU BÖLÜM
AMME ALACAĞININ CEBREN TAHSİL VE TAKİP ESASLARI
1. CEBREN TAHSİL
429
2. CEBREN TAHSİL USULLERİ
429
2.1. Ödeme Emri
430
2.1.1. Ödeme Emri Gönderilecek Amme Alacakları
432
2.1.2. Ödeme Emri Düzenlenmesi İçin Ön Şartlar
433
2.1.3. Ödeme Emrinin Tebliği
437
2.1.4. Tazyik Hapsi
440
2.1.5. Ödeme Emri Tebliğinin Zamanaşımını Kesmesi
441
2.1.6. Teminata Bağlanmış Amme Alacakları İçin Ödeme Emri
442
2.1.7. Ödeme Emrine Karşı Dava Açma
442
2.2. Mal Bildirimi
444
2.3. Teminatlı Alacaklarda Takip Yolu
448
2.4. Kefil ve Yabancı Şahıs veya Kurumların Mümessillerini Takip
449
2.5. Haciz
449
2.5.1. Haczin Hukuki Niteliği
451
2.5.2. Haciz Varakası
452
2.5.3. Köylerde Haciz
454
2.5.4. Haciz Türleri
455
2.5.4.1. Menkul Malların Haczi
456
2.5.4.2. Gayrimenkullerin ve Gemilerin Haczi
465
2.5.4.3. Elektronik Haciz
469
2.5.5. Teferruğ
472
2.5.6. Haczedilemeyecek Mallar
473
2.5.7. Kısmen Haczedilebilen Gelirler
476
2.5.8. Yetişmemiş Mahsullerin Haczi
479
2.5.9. Haciz İşleminde Görevli Mahkeme
479
2.5.10. Haciz İşlemine İlişkin Dava Açma Süresi
481
2.5.11. Haczin Neticeleri
482
2.5.12. Zor Kullanma
483
2.6. İflas Yoluyla Takip
485
3. ACİZ HALİ
488
4. KONKORDATO
489
5. YASAKLAR VE CEZALAR
491
ONUNCU BÖLÜM
ZAMANAŞIMI
1. GENEL OLARAK ZAMANAŞIMI KAVRAMI
495
2. TARH ZAMANAŞIMI
495
2.1. Tarh Zamanaşımının Kapsamı
496
2.2. Tarh Zamanaşımının Durması
497
2.3. Tarh Zamanaşımı Hesabında Vergiyi Doğuran Olaya Bağlı Olmayan Durumlar
499
3. VERGİ KABAHATLERİNE İLİŞKİN CEZA KESME ZAMANAŞIMI
501
4. TAHSİL ZAMANAŞIMI
502
4.1. Tahsil Zamanaşımının Durması
503
4.1.1. Hileli İflas
503
4.1.2. Terekenin Tasfiyesi Dolayısıyla Borçlu Hakkında Takibat Yapılamaması
505
4.1.3. Borçlunun Yurt Dışına Çıkması
505
4.2. Tahsil Zamanaşımının Kesilmesi
505
4.2.1. Tahsil Zamanaşımını Kesen Nedenler
506
4.2.1.1. Ödeme
507
4.2.1.2. Haciz Tatbiki
511
4.2.1.3. Cebren Tahsil ve Takip Muameleleri Sonucunda Yapılan Her Çeşit Tahsilat
516
4.2.1.4. Ödeme Emri Tebliği
517
4.2.1.5. Mal Bildirimi, Mal Edinme ve Mal Artmalarının Bildirilmesi
518
4.2.1.6. Kefile Tatbik
519
4.2.1.7. İhtilaflı Amme Alacaklarında Yargı Mercilerince Bozma Kararı Verilmesi
519
4.2.1.8. Amme Alacağının Teminata Bağlanması
520
4.2.1.9. Kaza Mercilerince İcranın Tehirine Karar Verilmesi
520
4.2.1.10. İki Amme İdaresi Arasında Mevcut Bir Borç için Alacaklı Amme İdaresi Tarafından Borçlu Amme İdaresine Borcun Ödenmesi için Yazı ile Müracaat Edilmesi
521
4.2.1.11. Amme Alacağının Özel Kanunlara Göre Ödenmek Üzere Müracaatta Bulunulması ve/veya Ödeme Planına Bağlanması
521
4.3. Mücbir Sebebin Tahsil Zamanaşımına Etkisi
522
4.4. Para Cezalarında Tahsil Zamanaşımı
523
4.4.1. Adli Para Cezaları Açısından
523
4.4.2. İdari Para Cezaları Açısından
524
ONBİRİNCİ BÖLÜM
TERKİN
1. GENEL OLARAK TERKİN KAVRAMI
527
2. VUK’A GÖRE TERKİN
527
3. 6183 SAYILI KANUN M.105 UYARINCA TERKİN
530
4. 6183 SAYILI KANUN M.105 VE VUK M.115 UYARINCA TERKİN KARŞILAŞTIRILMASI
532
5. TAHSİL İMKÂNSIZLIĞI SEBEBİYLE TERKİN
533
ONİKİNCİ BÖLÜM
YASAKLAR VE CEZALAR
1. GENEL OLARAK
535
2. 6183 SAYILI KANUN’UN UYGULANMASIYLA GÖREVLİ OLANLARA YÖNELİK YASAKLAR VE YAPTIRIMLAR
535
2.1. Sırrın İfşası Yasağı ve Cezası
536
2.2. Artırmalara Katılma Yasağı ve Cezası
539
2.3. Takdir İşlerine Katılma Yasağı ve Cezası
540
3. AMME BORÇLULARINA YÖNELİK YASAKLAR VE YAPTIRIMLAR
541
3.1. Amme Alacağının Tahsiline Engel Olma Yasağı ve Cezası
541
3.2. Gerçeğe Aykırı Bildirimde Bulunma Yasağı ve Cezası
543
3.3. Mal Edinme ve Artırımları Bildirmeme Yasağı ve Cezası
543
3.4. İstenilecek Bilgileri Vermeme Yasağı ve Cezası
544
4. ÜÇÜNCÜ KİŞİLERE GETİRİLEN YASAKLAR VE YAPTIRIMLAR
545
5. SUÇLARIN TAKİP YÖNTEMİ
546
ONÜÇÜNCÜ BÖLÜM
KAMU İCRA HUKUKUNDA YARGILAMA HUKUKU
1. GENEL OLARAK
547
2. VERGİ YARGILAMA USULÜNE HAKİM OLAN İLKELER
548
2.1. Yazılılık İlkesi
548
2.2. Re’sen Araştırma İlkesi
548
2.3. Delil Serbestisi İlkesi
550
2.3.1. Hukuka Aykırı Delil
557
2.3.2. Şahit İfadesi
561
2.4. Kıyas Yasağı
565
2.5. Ekonomik Yaklaşım
566
2.6. İddia ve Savunmanın Genişletilme ve Değiştirilme Yasağı
567
2.7. Usul Ekonomisi İlkesi
569
3. VERGİ YARGISINDA GÖREVLİ YERLER
569
3.1. Vergi Mahkemeleri
569
3.2. Bölge İdare Mahkemeleri
572
3.3. Danıştay
572
3.3.1. Danıştay Üçüncü Daire
573
3.3.2. Danıştay Yedinci Daire
573
3.3.3. Danıştay Dokuzuncu Daire
574
3.3.4. Danıştay İdari ve Vergi Dava Daireleri Kurulu
574
3.3.5. Danıştay İçtihatları Birleştirme Kurulu
576
4. VERGİ YARGISINDA DAVA AÇMA SÜRELERİ
577
5. 6183 SAYILI KANUNDAN KAYNAKLI DAVALAR
578
5.1. Teminat İsteme İşlemine İlişkin
578
5.2. İhtiyati Hacze İlişkin
579
5.3. İhtiyati Tahakkuka İlişkin
580
5.4. Ödeme Emrine İlişkin
584
5.4.1. Ödeme Emrine Karşı Dava Açma Süresi
585
5.4.2. Görevli Mahkeme
588
5.4.3. Ödeme Emrine Karşı Dava Açma Sebepleri
592
5.4.3.1. “Böyle Bir Borcum Yoktur” İddiası
593
5.4.3.2. “Kısmen Ödedim” İddiası
606
5.4.3.3. “Zamanaşımına Uğradı” İddiası
607
5.4.3.4. Ödeme Emri Tebliğine ve Tahakkuk İşlemine İlişkin İddia
608
5.4.4. Ödeme Emrine Karşı Dava Açma Süresini Uzatan Sebepler
613
5.4.5. Kamu Denetçiliği Kurumuna Başvurma
614
5.4.6. Ödeme Emri ve Haksız Çıkma Zammı
615
5.4.7. Ödeme Emrine Karşı Açılan Davanın, Davaya Konu Borcun Tahsilatına Etkisi
616
5.4.8. Ödeme Emri Aşamasında Düzeltme İşlemleri
618
5.5. Hacze İlişkin
626
6. AYNI (MÜŞTEREK) DİLEKÇE İLE DAVA AÇMA
629
6.1. Birden Fazla İşleme Karşı Tek Dilekçe ile Dava Açma
631
6.1.1. Maddi Yönden Bağlı Olma
632
6.1.2. Hukuki Yönden Bağlı Olma
632
6.1.3. Neden–Sonuç İlişkisi
633
6.1.4. Diğer Koşullar
633
6.1.4.1. Aynı Yargı Kolunun Görevli Olması
634
6.1.4.2. Aynı İdari Yargının Yetkili Olması
634
6.1.4.3. İnceleme Merciinin Aynı Olması
634
6.1.4.4. Dava Süresinin Geçmemiş Olması
635
6.2. Birden Fazla Davacının Aynı İşleme Karşı Tek Dilekçeyle (Müşterek) Dava Açması
635
7. VERGİ YARGILAMASINDA DURUŞMA
636
8. İSTİNAF KANUN YOLU
638
9. TEMYİZ KANUN YOLU
640
10. DAVA AÇMA SÜRELERİNİ UZATAN HALLER
644
10.1. Resmî Tatilin Sürelere Etkisi
644
10.2. İdari Tatilin Sürelere Etkisi
644
10.3. Mali Tatilin Sürelere Etkisi
645
10.4. Adli Tatilin Sürelere Etkisi
646
10.5. Mücbir Sebebin Sürelere Etkisi
647
11. TEBLİĞ EVRAKINDA DAVA AÇMA YERİ VE SÜRESİ BELİRTİLMEMİŞSE
647
12. ANAYASA MAHKEMESİ NEZDİNDE SÜREÇ
651
13. ANAYASA MAHKEMESİ NEZDİNDE BİREYSEL BAŞVURU SÜRECİ
654
Son Söz
657
Kaynakça
661
Kavram Dizini
669
Kitabın Fiyatı:
2.050,00₺
24 saat içerisinde temin edilir.
Bu kitaplar da ilginizi çekebilir
Kamu Alacaklarına İlişkin Tasarrufun İptali Davaları
Talih Uyar, Alper Uyar, Cüneyt Uyar
Amme Alacaklarının Tahsil Usulü Hakkında Kanun
Turgut Candan
6183 Sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun
Mustafa Dönmez, M. Cemal Özyardımcı
Amme Alacaklarının Tahsil Usulü Hakkında Kanun
Mahmut Coşkun
Hakkımızda
|
Uluslararası Yayınevi Belgesi|
Kaynakça Dosyası|
Kişisel Verilerin Korunması |
Üyelik|
Siparişlerim|
İade Politikası|
İletişim