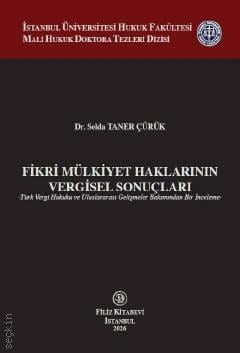
Fikri Mülkiyet Haklarının Vergisel Sonuçları
–Türk Vergi Hukuku ve Uluslararası Gelişmeler Bakımından Bir İnceleme–
1. Baskı,
Ekim 2026
Kitabın Detayları
Dili:
Türkçe
Ebat:
16x24
Sayfa Sayısı:
492
Kitabın Fiyatı:
1.350,00₺
Temin süresi 2-3 gündür.
Kitabın Açıklaması
Fikrî mülkiyet haklarının vergilendirilmesini Türk vergi hukuku, anayasal ilkeler ve uluslararası vergi düzenlemeleri çerçevesinde kapsamlı biçimde ele alan bu eser, fikrî mülkiyet hukuku ile vergi hukukunun kesişimindeki güncel ve önemli sorunları inceliyor. Telif hakları, marka, patent, tasarım, faydalı model ve know-how gibi fikrî ve sınai mülkiyet haklarının vergilendirilmesi; gelir vergisi, kurumlar vergisi, katma değer vergisi ve vergi usul hukuku bakımından ayrıntılı olarak değerlendiriliyor.
Çalışmada ayrıca yazılımlar ve NFT'ler gibi dijital ürünlerin vergilendirilmesi, patent box rejimleri, teknoloji geliştirme bölgelerine sağlanan vergi teşvikleri ve fikrî mülkiyet haklarının agresif vergi planlamasında kullanılması ele alınıyor. OECD BEPS eylem planları, transfer fiyatlandırması, uluslararası vergi rekabeti ve çok uluslu işletmelerin vergisel uygulamaları da Türk hukuku perspektifinden inceleniyor.
Fikrî mülkiyet ve vergi hukuku alanlarında çalışan akademisyenler, hukukçular, mali müşavirler, vergi danışmanları ve sektör profesyonelleri için önemli bir başvuru kaynağı olan eser, dijitalleşen ekonomide fikrî mülkiyet haklarının vergilendirilmesine ilişkin kapsamlı analizler ve çözüm önerileri sunuyor.
Kitabın Konu Başlıkları

Kavramsal ve Hukuki Çerçeve
Türk Hukukunda Fikri Mülkiyet Haklarının Vergilendirilmesi
Türk Hukukunda Fikri Mülkiyet Haklarının Vergilendirilmesine İlişkin Düzenlemelerin Anayasal İlkeler Açısından Değerlendirilmesi
Dijitalleşme Sürecinde Fikri Mülkiyet Haklarının Vergilendirilmesi: Eğilimler, Türk Hukukundaki Görünüm ve İhtiyaçla
Kitapla İlgili Kategoriler
Kitabın İçindekileri
ÖNSÖZ V
İÇİNDEKİLER IX
TABLOLAR LİSTESİ XVII
ŞEKİLLER LİSTESİ XVII
KISALTMALAR LİSTESİ XIX
ÖZET XXIII
ABSTRACT XXIV
GİRİŞ 1
BİRİNCİ BÖLÜM
KAVRAMSAL VE HUKUKİ ÇERÇEVE
I. Fikri Mülkiyet Kavramı ve Fikri Mülkiyetin Önemi 9
A. Fikri Mülkiyet Kavramı 9
B. Fikri Mülkiyetin Önemi 10
C. Fikri Mülkiyet Hukuku 12
D. Fikri Mülkiyetin Vergilendirilmesi Olgusu 12
E. Fikri Mülkiyetin Korunması ve Vergilendirme İlişkisi 13
II. Fikri Mülkiyete İlişkin Terminoloji ve Türk Hukuku Açısından Değerlendirme 15
A. Gayrimaddi Mal ve Fikri Ürün Kavramları ile Bu Ürünler Üzerindeki Hakların Niteliği 15
1. Gayrimaddi Mal, Gayrimaddi Varlık ve Maddi Olmayan Duran Varlık Kavramı 15
2. Gayrimaddi Mallar Üzerindeki Haklar ve Fikri Mülkiyet Hakları 17
B. Fikri Ürünler ve Mülkiyet Hakkı 18
1. Fikri Mülkiyet Hakkı ile Gayrimaddi Hak Kavramı 20
2. Dar ve Geniş Anlamda Fikri Hukuk Kavramları 21
3. Uluslararası Örgütlerde ve Uluslararası Sözleşmelerde Fikri Mülkiyet Hakkı Kavramına Genel Bakış 22
III. Türk Hukukunda Fikri Mülkiyet Haklarının Türleri 26
A. Fikri Haklar / Telif Hakları 26
1. Eser Tanımı 28
2. Eser Türleri 29
a. İlim ve Edebiyat Eserleri 30
b. Musiki Eserleri 30
c. Güzel Sanat Eserleri 30
d. Sinema Eserleri 30
e. İşleme ve Derleme Eserler 30
B. Sınai Haklar / Sınai Mülkiyet Hakları 32
1. Marka 38
2. Patent 39
a. Buluş Kavramı 40
b. Patentlenebilirlik Niteliği 41
3. Endüstriyel Tasarım 42
4. Faydalı Model 43
5. Coğrafi İşaretler 44
6. Know–How (Teknik Bilgi) 46
IV. Fikri Mülkiyet Hakları ve Dijitalleşme 51
A. Dijital Ürünlerde “Fikri Mülkiyet ve Telif Hakları” Kavramları 61
1. Dijital Ürün Kavramı 61
2. Dijital Fikri Mülkiyet ve Dijital Telif Hakkı 65
B. Yazılımlar 67
C. Nitelikli Fikri Tapu (NFT) ve Fikri Mülkiyet Hakkı 69
1. NFT’nin Benzersizlik Özelliği ve Fikri Mülkiyet Hakları ile İlişkisi 70
2. NFT’lerin Hukuki Niteliği ve NFT’ler Üzerindeki Hakkın Niteliğini Belirleme Konusunda Mevcut Sorunlar 76
İKİNCİ BÖLÜM
TÜRK HUKUKUNDA FİKRİ MÜLKİYET HAKLARININ VERGİLENDİRİLMESİ
I. Türk Vergi Kanunlarında Fikri Mülkiyet Haklarının Vergilendirilmesine İlişkin Düzenlemeler 89
A. Vergi Usul Kanunu Bakımından Fikri Mülkiyet Hakları 89
1. Değerleme 89
2. Amortisman 92
B. Gelir Vergisi Kanunu Bakımından Fikri Mülkiyet Hakları 96
1. Ticari Kazançlarda Fikri Mülkiyet Haklarının Vergilendirilmesi 97
2. Ücretlerde Fikri Mülkiyet Haklarının Vergilendirilmesi 104
3. Serbest Meslek Kazançlarında Fikri Mülkiyet Haklarının Vergilendirilmesi 107
a. Fikri Hak Kazançları İstisnası 108
b. Fikri Hak Kazançları İstisnasına İlişkin Sorunlar 112
4. Gayrimenkul Sermaye İradında Fikri Mülkiyet Haklarının Vergilendirilmesi 120
5. Diğer Kazanç ve İratlarda Fikri Mülkiyet Haklarının Vergilendirilmesi 123
6. Dar Yükümlü Gerçek Kişilerin Elde Ettiği Fikri Mülkiyet Hakkı Gelirleri 128
C. Kurumlar Vergisi Kanunu Bakımından Fikri Mülkiyet Hakları 132
1. Tam Mükellef Kurumların Fikri Mülkiyet Hakları Bakımından Vergilendirilmesi 132
2. Dar Mükellef Kurumların Fikri Mülkiyet Hakları Bakımından Vergilendirilmesi 134
a. Dar Mükellef Kurumların Türkiye’de Elde Ettikleri Ticari Kazançlarının Vergilendirilmesi ve Fikri Mülkiyet Hakları 135
b. Dar Mükellef Kurumların Türkiye’de Elde Ettikleri Gayrimenkul Sermaye İratlarının Vergilendirilmesi ve Fikri Mülkiyet Hakları 139
c. Dar Mükellef Kurumların Türkiye’de Elde Ettikleri Değer Artış Kazançlarının Vergilendirilmesi ve Fikri Mülkiyet Hakları 144
3. Sınai Mülkiyet Haklarına İlişkin Kurumlar Vergisi İstisnası (Patent Box Rejimi) 147
a. Sınai Mülkiyet Hakları İstinasına (Patent Box Rejimine) İlişkin Sorunlar 153
b. Sınai Mülkiyet Hakları İstinasına (Patent Box Rejimine) Yönelik Uygulama Sorunları 164
D. Katma Değer Vergisi Bakımından Fikri Mülkiyet Hakları 165
1. Katma Değer Vergisi Bakımından Fikri Mülkiyet Haklarında Vergi Sorumluluğu 169
a. Fikri Hak Kazançları İstinasında Sorumluluk 170
b. Kiralama Hususunda Sorumluluk 174
c. Hizmet İthalatında Sorumluluk 176
2. Sınai Mülkiyet Haklarına İlişkin Katma Değer Vergisi İstisnası 180
3. Teşvik Belgeli Yatırımlarda Fikri Mülkiyet Haklarına İlişkin Katma Değer Vergisi İstisnası 181
II. Türk Hukukunda Fikrî Mülkiyet Haklarına İlişkin Özel Kanunlarda Yer Alan Vergisel Düzenlemeler 183
A. 4691 Sayılı Teknoloji Geliştirme Bölgeleri Kanunu ve Fikri Mülkiyet Haklarının Vergilendirilmesi 183
B. 5746 Sayılı Araştırma ve Geliştirme Faaliyetlerinin Desteklenmesi Hakkında Kanun ve Fikri Mülkiyet Haklarının Vergilendirilmesi 190
C. Fikrî Mülkiyet Rejiminde İşlem Ücretleri ve Harçlar 193
ÜÇÜNCÜ BÖLÜM
TÜRK HUKUKUNDA FİKRİ MÜLKİYET HAKLARININ VERGİLENDİRİLMESİNE İLİŞKİN DÜZENLEMELERİN
ANAYASAL İLKELER AÇISINDAN DEĞERLENDİRİLMESİ
I. Anayasal Vergilendirme İlkeleri 198
A. Verginin Genelliği İlkesi 198
B. Verginin Mali Güçle Orantılı Olması İlkesi 199
C. Vergi Yükünün Adaletli ve Dengeli Dağılımı İlkesi 200
D. Verginin Kamu Giderlerini Karşılamaya Özgülenmesi İlkesi 202
E. Verginin Yasallığı İlkesi 203
II. Diğer Anayasal İlkeler 207
A. Sosyal Hukuk Devleti İlkesi 208
B. Eşitlik İlkesi 211
III. Temel Hak ve Özgürlükler 213
A. Mülkiyet Hakkı 220
B. İfade Özgürlüğü 224
C. Bilim ve Sanat Özgürlüğü 226
IV. Anayasal Vergilendirme İlkeleri, Diğer Anayasal İlkeler ve Temel Hak ve Özgürlükler Bakımından Türk Vergi Hukukunda Fikri Mülkiyet Haklarına İlişkin Değerlendirme 230
A. Değerleme / Emsal Bedel Açısından Değerlendirme 230
B. Amortisman Açısından Değerlendirme 232
C. Fikri Hak Kazançları İstisnası Açısından Değerlendirme 233
D. Sınai Mülkiyet Hakları (Patent Box) İstisnası Açısından Değerlendirme 242
E. 4691 Sayılı Teknoloji Geliştirme Bölgeleri Kanunu’nda Yer Alan Vergi Teşviki Açısından Değerlendirme 248
F. 5746 Sayılı Araştırma, Geliştirme ve Tasarım Faaliyetlerinin Desteklenmesi Hakkında Kanun’da Yer Alan Vergi Teşviki Açısından Değerlendirme 251
DÖRDÜNCÜ BÖLÜM
DİJİTALLEŞME SÜRECİNDE FİKRİ MÜLKİYET HAKLARININ VERGİLENDİRİLMESİ: EĞİLİMLER, TÜRK HUKUKUNDAKİ GÖRÜNÜM VE İHTİYAÇLAR
I. Dijital Ürünlerde Fikri Mülkiyet Haklarının Vergilendirilmesi Üzerine Genel Eğilimler 257
A. Yazılım Kodlarının Vergilendirilmesine İlişkin Temel Hukuki Çerçeve 260
B. NFT’lerin Vergilendirilmesi Üzerine Güncel Gelişmeler ve Hukuki Çerçeve 266
1. NFT’lerin Düzenlenme Altına Alınmasına İlişkin Uluslararası Gelişmeler 268
2. NFT’lerin Vergilendirilmesinde Örnek Ülke Uygulamaları ve Hukuki Nitelendirmeler 269
II. Dijital Ürünlerde Fikri Mülkiyet Haklarının Vergilendirilmesine İlişkin Türk Hukukundaki ve Türk Vergi İdaresindeki Güncel Gelişmeler, Eğilimler ve İhtiyaçlar 275
A. Yazılım Kodlarının Vergilendirilmesine İlişkin Hukuki Çerçevenin Değerlendirilmesi 278
B. NFT’lerin Vergilendirilmesine Yönelik İdari Yaklaşım, Hukuki Çerçeve ve Değerlendirme 283
BEŞİNCİ BÖLÜM
FİKRİ MÜLKİYET HAKLARININ VERGİLENDİRİLMESİNİN HAKKIN KÖTÜYE KULLANILMASI BAKIMINDAN İNCELENMESİ
I. Agresif Vergi Planlaması Aracı Olarak Fikri Mülkiyet Hakları: “Fikri Mülkiyet Vergi Planlaması” 294
A. Özün Biçime Önceliği ve Hakkın Kötüye Kullanılması Çerçevesinde Kavramsal Genel Bakış 297
B. Fikri Mülkiyet Haklarının Vergi Planlaması ve Hakkın Kötüye Kullanılmasına Elverişli Nitelikleri 303
C. Fikri Mülkiyet Hakları Aracılığıyla Yapılan Agresif Vergi Planlaması Teknikleri ve Yapıları 307
1. Fikri Mülkiyetin Bağlı Ortaklığa Devri 310
2. Fikri Mülkiyetin Bağlı Ortaklığa Lisanslanması 313
3. Bağlı Ortaklıklar Arasında Yürütülen Ar–Ge Faaliyetleri Sonucu Fikri Mülkiyet Geliştirme 315
4. Vatansız Gelir Sorunu ve Fikri Mülkiyet 317
D. Fikri Mülkiyet / Patent Box Rejimleri (Intellectual Property Box Regime) 323
1. Küresel Anlamda Fikri Mülkiyet / Patent Box Rejimi Uygulamaları 326
2. Çok Uluslu İşletmelerin Fikri Mülkiyet / Patent Box Rejimlerini Kullanarak Yürüttükleri Vergi Planlaması 332
II. Beps ve Fikri Mülkiyet Haklarının Vergilendirilmesi 334
A. BEPS Eylem Planı 5: Zararlı Vergi Uygulamalarıyla Mücadele, Şeffaflığın ve Özün Dikkate Alınması ve Fikri Mülkiyet Hakları 339
1. Ayrıcalıklı (Tercihli) Vergi Rejimi Kavramı 340
2. Bağlantı Noktası (Nexus) Yaklaşımı 341
3. Fikri Mülkiyet / Patent Box Rejimleri ve BEPS Eylem Planı 5’in Zararlı Vergi Rekabetine Yaklaşımı 342
4. Türkiye’deki Rejimlerin Bağlantı Noktası Yaklaşımı Çerçevesinde Değerlendirilmesi ve Uluslararası Normlara Uyum 345
B. BEPS Eylem Planı 8–10: Transfer Fiyatlandırması Sonuçlarının Değeri Belirlenmesi Güç Gayrimaddi Varlıkların Değer Yaratımıyla Uyumlaştırılması 349
1. Eylem Planı 8–10’da Gayrimaddi Varlıkların Transferi ve Emsal Bedel 351
2. BEPS Eylem Planı 8–10 Sonrası Türk Hukuku Bakımından Değerlendirme 356
C. BEPS 2.0: Birinci ve İkinci Sütunlar (Pillar I & II) Kapsamında Fikri Mülkiyet Hakları 361
1. Genel Açıklamalar ve Kavramsal Giriş 361
2. Birinci Sütun ve Vergilendirme Yetkisinin Tahsisi Çerçevesinde Fikri Mülkiyet Bağlamı 363
3. İkinci Sütun ve Fikri Mülkiyet Bağlamı: Fikri Mülkiyet Rejimleri, BEPS Eylem Planı 5 ve GloBE Kuralları 367
4. Mevcut Durum ve Türkiye Perspektifinden Değerlendirme 373
SONUÇ 379
KAYNAKÇA 397
Kitabın Fiyatı:
1.350,00₺
Temin süresi 2-3 gündür.
Bu kitaplar da ilginizi çekebilir
Mali Güce Göre Vergilendirme İlkesi
Zeynep Nihan Çamurcu
Vergi Revizyonu
Azmi Demirci
Vergi Hukuku ve Türk Vergi Sistemi
Abdurrahman Akdoğan
Vergi Hukuku (Genel) Ders Notları
Selami Demirkol
Hakkımızda
|
Uluslararası Yayınevi Belgesi|
Kaynakça Dosyası|
Kişisel Verilerin Korunması |
Üyelik|
Siparişlerim|
İade Politikası|
İletişim|
Yazarlar|
Yayınevleri