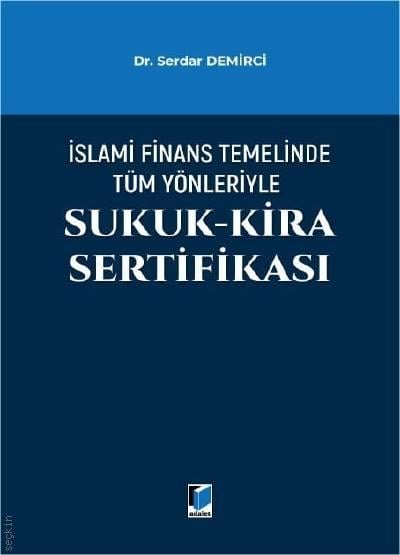
1. Baskı,
Ekim 2026
Kitabın Detayları
Dili:
Türkçe
Ebat:
16x24
Sayfa Sayısı:
529
Kitabın Fiyatı:
1.150,00₺
Temin süresi 2-3 gündür.
Kitabın Açıklaması
Bu çalışma, sukuku İslami finans ile modern sermaye piyasası hukukunun kesiştiği noktada ele alma fikrinden doğmuştur. İncelemede, sukukun teknik özelliklerinin sıralanmasıyla yetinilmeyerek, dayandığı teorik ve normatif esaslar ile sermaye piyasasındaki hukuki görünümü arasındaki ilişkinin ortaya konulması amaçlanmaktadır. Öyle ki bu iki alanın birlikte ele alınması, sukukun hukuki niteliğinin anlaşılmasını kolaylaştıracaktır. Nitekim konuya yalnız İslami finans ilkeleri çerçevesinde yaklaşmak, sukukun günümüz sermaye piyasalarında kazandığı kurumsal yapının gözden kaçmasına; sadece pozitif sermaye piyasası düzenlemeleri üzerinden incelenmesi ise kendine özgü hukuki kurgusunu şekillendiren düşünsel temelin geri planda kalmasına yol açmaktadır. Benimsenen bütüncül yaklaşım, söz konusu iki hukuki düzlem arasındaki etkileşimi ve bu etkileşimden doğan sonuçları ortaya koymaya yöneliktir.
Türk hukukunda kira sertifikası olarak karşılık bulan sukuk, küresel ölçekte gelişimini sürdüren ve farklı hukuk düzenlerinde çeşitli hukuki araçlarla hayata geçirilen dinamik bir kurumdur. Bu sebeple çalışma, mevcut düzenlemelerin yanı sıra sukukun hukuki niteliği ile uygulamada ortaya çıkan meseleleri karşılaştırmalı bir bakışla değerlendirme hedefini taşımaktadır. Buradaki çaba, hızla dönüşen bir alandaki tartışmalara nihai cevaplar vermekten ziyade, sukuk ve kira sertifikasına ilişkin hukuki sorunları sistematik bir zeminde ele almak ve tartışmalara katkı sunmaktır.
Kitabın Konu Başlıkları

Sermaye Piyasasına İlişkin Temel Esaslar
İslami Finansa İlişkin Temel Kavram ve Prensipler
İslami Finans Perspektifinde Sukuk
Türk Sermaye Piyasası Hukuku Çerçevesinde Kira Sertifikaları
Karşılaştırmalı Hukuk Bağlamında Sukuk Uygulamaları ve Ülke Örnekleri
Kitapla İlgili Kategoriler
Kitabın İçindekileri
İÇİNDEKİLER
TEŞEKKÜR
5
ÖNSÖZ
7
İÇİNDEKİLER
9
KISALTMALAR
17
GİRİŞ
21
BİRİNCİ BÖLÜM
SERMAYE PİYASASINA İLİŞKİN TEMEL ESASLAR
I. PİYASA KAVRAMI
28
II. SERMAYE PİYASASI KAVRAMI
30
III. SERMAYE PİYASALARININ TARİHSEL GELİŞİMİ
31
IV. SERMAYE PİYASALARININ ÜLKEMİZDEKİ TARİHSEL GELİŞİMİ
34
V. SERMAYE PİYASASI ARACI KAVRAMI
36
A. Menkul Kıymet
37
1. Kavramsal Olarak Menkul Kıymet
37
2. Menkul Kıymetleştirme (Securitization)
39
a. Menkul Kıymetleştirme Kavramı
39
b. Menkul Kıymetleştirmenin Unsurları
42
b1. Alacakların Kaynak Şirketin Mal Varlığından Ayrılması
42
b2. Menkul Kıymetlerin Özel Amaçlı Kuruluş Tarafından
İhraç Edilmesi
43
b3. Elde Edilen Gelirin Menkul Kıymet Ödemelerinde
Kullanılması
43
c. Menkul Kıymetleştirme Süreci
44
d. Menkul Kıymetleştirmenin Tarihsel Gelişimi
45
e. Menkul Kıymetleştirmenin Avantaj ve Dezavantajları
48
3. Menkul Kıymetlerin Özellikleri
49
a. Ortaklık veya Alacaklılık Hakkı Sağlaması
49
b. Belli Bir Tutarı Temsil Etmesi
50
c. Yatırım Aracı Olarak Kullanılması
50
d. Dönemsel Gelir Getirmesi
51
e. Misli Nitelikte Olması
51
f. Seri Halinde Çıkarılması
51
g. İbareleri Aynı Olması
52
h. Kıymetli Evrak Özelliğine Sahip Olması
52
B. Türev Araçlar
53
C. Yatırım Sözleşmeleri
59
D. Diğer Sermaye Piyasası Araçları
60
İKİNCİ BÖLÜM
İSLAMİ FİNANSA İLİŞKİN TEMEL KAVRAM VE PRENSİPLER
I. GENEL OLARAK
63
II. İSLAMİ FİNANSIN TANIMI
68
III. İSLAMİ FİNANSIN TARİHSEL GELİŞİMİ
72
IV. TÜRKİYE’DE İSLAMİ FİNANSIN GELİŞİMİ
76
V. İSLAM EKONOMİSİNİN TEMEL İLKELERİ
79
A. Faiz Yasağı
81
1. Faiz Kavramı
81
2. Faizin Tarihsel Süreci
83
3. Faizin İslami Açıdan Türleri
86
4. Faiz Yasağının Nedenleri
89
B. Belirsizlik (Gharar) Yasağı
91
C. Aşırı Risk Alma (Maysir) ve Spekülasyon (İhtikâr) Yasağı
93
D. Faaliyet Alanlarının Belirli ve Şeffaf Olması
95
VI. İSLAMİ FİNANS TEMELİNDE SÖZLEŞME KAVRAMI
96
VII. İSLAMİ FİNANSMAN YÖNTEMLERİ
100
A. Mudaraba
102
B. Müşaraka
104
C. Murabaha
105
D. Selem
108
E. İcara (Kiralama)
109
F. İstisna
111
G. Wakala (Vekalet)
113
VIII. İSLAMİ FİNANSAL HİZMETLER
114
A. İslami Bankacılık
117
B. İslami Sigortacılık (Takaful)
119
C. İslami Sermaye Piyasası Araçları
122
1. İslami Hisse Senetleri
124
2. İslami Yatırım Fonları
126
3. İslami Türev Ürünler Piyasası
130
IX. SUKUK VE İSLAMİ SERMAYE PİYASASININ HUKUKİ
ÇERÇEVESİNİ ŞEKİLLENDİREN ULUSLARARASI KURULUŞLAR
136
A. İslami Finans Odaklı Standart Belirleyici ve Piyasa
Destekleyici Kuruluşlar
137
B. Küresel Sermaye Piyasası, Sürdürülebilir Finans ve
Makro–Finansal Çerçeve Kuruluşları
143
C. Genel Değerlendirme
146
ÜÇÜNCÜ BÖLÜM
İSLAMİ FİNANS PERSPEKTİFİNDE SUKUK
I. SUKUKUN KAVRAMSAL ÇERÇEVESİ VE TARİHSEL GELİŞİMİ
149
A. Sukukun Tanımı
149
B. Sukukun Tarihi Gelişimi
156
II. MENKUL KIYMET ARACI OLARAK SUKUKUN GENEL
ÖZELLİKLERİ
159
III. SUKUKUN RİSKLERİ, PROBLEMLERİ VE YAPISAL
DEZAVANTAJLARI
169
IV. SUKUKUN GELENEKSEL FİNANSAL ENSTRÜMANLAR İLE
KARŞILAŞTIRMALI ANALİZİ
179
V. SUKUK İHRACINDA TARAFLAR
188
VI. SUKUKUN TÜRLERİ
196
A. Sukukun Teknik ve Ticari Niteliğine Bağlı Olarak
Sınıflandırılması
197
1. Kaynak Kuruluşun (İhraççının) Kimliğine Göre Sukukun
Sınıflandırılması
197
2. Dayanak Varlıklarla Kurulan İlişkiye Göre Sukukun
Sınıflandırılması (Varlığa Dayalı ve Varlık Temelli Yapılar)
199
3. Yapısal Karmaşıklık Düzeyine Göre Sukuk Türleri
203
4. Vade Sürelerine Göre Sukukun Sınıflandırılması
204
5. Diğer İlave Teknik Özelliklere Göre Sukuk Türleri
205
B. Kullanım Alanına Göre Sukuk Türleri
207
1. Proje Endeksli Sukuk
207
2. Varlık Finansmanı Amaçlı Sukuk
209
3. Bilanço Endeksli Sukuk
211
C. Sözleşme Yapılarına Göre Sukuk Türleri
213
1. Satış Sözleşmesine Dayalı Sukuk Türleri
214
a. Murabaha Sukuku
215
b. İstisna Sukuku
218
c. Selem Sukuku
224
2. Kira Sözleşmesine Dayalı Sukuk: İcara Sukuku
229
3. Ortaklık Temelli Akitlere Dayanan Sukuk Türleri
235
a. Mudaraba Sukuku
237
b. Müşaraka Sukuku
241
4. Wakala (Vekalet) Temelli Akitlere Dayanan Sukuk
245
5. Karma (Hibrit) Akitlere Dayalı Sukuk Modelleri
251
a. Zirai Faaliyetlere Dayalı Yapılar (Müzaraa, Müsakat,
Muğarase vb.)
253
b. İcara ve Ortaklığın Birlikte Kullanıldığı Çoklu Sözleşme
Modelleri: Tarım ve Enerji Elbirliği Sistemleri
256
c. İmalat ve İnşaat Odaklı Hibrit Sukuk Modelleri: İstisna ve
İcara Entegrasyonu
260
D. Sürdürülebilir ve Sosyal Etki Odaklı Sukuk Türleri
263
1. Yeşil Sukuk (Green Sukuk)
264
2. Sosyal Sukuk (Social Sukuk)
269
3. Sürdürülebilir Sukuk (Sustainability Sukuk)
271
4. Sürdürülebilirlik Bağlantılı Sukuk (Sustainability–Linked
Sukuk)
274
5. Geçiş Sukuku (Transition Sukuk)
276
6. Mavi Sukuk (Blue Sukuk)
278
7. Vakıf Temelli ve Sosyal Etki Sukukları (Waqf / Impact Sukuk) 280
DÖRDÜNCÜ BÖLÜM
TÜRKİYE PİYASASI HUKUKU ÇERÇEVESİNDE KİRA SERTİFİKALARI
I. KAVRAMSAL VE HUKUKİ ÇERÇEVE
283
II. KİRA SERTİFİKALARININ SERMAYE PİYASASI ARACI NİTELİĞİ
286
III. NORMATİF ALTYAPI
291
IV. KİRA SERTİFİKALARININ TEMEL UNSURLARI
293
A. Kira Sertifikası İhracının Konusu
293
B. Kira Sertifikası İhracının Tarafları
297
1. Asli Taraflar
298
2. Fer’i Taraflar
299
C. Kira Sertifikası İhraç Yöntemleri
300
D. İhraç Öncesi Akdedilen Sözleşmelerin Hukuki Niteliği
309
E. Kira Sertifikalarında Vergilendirme Rejiminin Hukuki
Kurgusu ve Yapısal Özellikleri
317
V. KİRA SERTİFİKASI TÜRLERİ VE HUKUKİ NİTELİKLERİ
327
A. Kira Sertifikası Türlerine İlişkin Genel Değerlendirme
327
B. Kira Sertifikası Türleri
328
1. Sahipliğe Dayalı Kira Sertifikaları
328
2. Yönetim Sözleşmesine Dayalı Kira Sertifikaları
331
3. Alım–Satıma Dayalı Kira Sertifikaları
334
4. Ortaklığa Dayalı Kira Sertifikaları
337
5. Eser Sözleşmesine Dayalı Kira Sertifikaları
345
VI. KİRA SERTİFİKASI İHRACINDA VARLIK KİRALAMA ŞİRKETLERİ
349
A. Genel Değerlendirme
349
B. Hukuki Nitelik ve İşlevsel Değerlendirme
353
1. Varlık Kiralama Şirketinin Hukuki Niteliği
353
2. Varlık Devri ve Mülkiyetin Niteliği (True Sale Tartışması)
357
a. Gerçek Satış (True Sale) Problemi
357
b. Mülkiyetin Niteliği ve Hak Sahipliği
359
c. Türk Hukuku Açısından Mülkiyet ve Hak Sahipliği Sorunu
360
d. Uygulamada Mülkiyetin Aşınması ve Bunun Sonuçları
362
3. Riskin Dağılımı ve İflas İzolasyonu
363
4. Nakit Akışlarının Hukuki Niteliği ve Yatırımcı Hakkı
365
5. Hukuki Kurgu ile Ekonomik Gerçeklik Arasındaki İlişki
369
C. Varlık Kiralama Şirketlerinin Vergilendirilmesi
373
D. Hazine Tarafından Kurulan Varlık Kiralama Şirketleri
374
1. Kavramsal Ayrışma ve Normatif Temel
376
2. Faaliyet Alanı, Varlık Yapısı ve Ehliyet Rejimi
380
3. Mülkiyet, Kontrol ve Ekonomik Gerçeklik İlişkisi
382
4. Yönetim, Sorumluluk ve Kurumsal Yapı
384
5. Kayıt, Denetim ve Şeffaflık Rejimi
386
6. Tasfiye, Malvarlığı ve Vergisel/İdari Ayrıcalıklar
388
7. Genel Değerlendirme ve Sistematik Sonuç
393
VII. TÜRKİYE’DE KİRA SERTİFİKASI SİSTEMİNİN YAPISAL
DEĞERLENDİRMESİ VE ELEŞTİRİSİ
394
BEŞİNCİ BÖLÜM
KARŞILAŞTIRMALI HUKUK BAĞLAMINDA SUKUK UYGULAMALARI VE ÜLKE ÖRNEKLERİ
I. GENEL OLARAK
405
II. SEÇİLMİŞ ÜLKE ÖRNEKLERİ
408
A. Malezya
408
1. Hukuki ve Kurumsal Altyapı
408
2. Sukuk Türleri, İhraç Yapısı, SPV Mekanizması, Mülkiyet
Rejimi ve Vergilendirme
412
3. Değerlendirme
419
B. Birleşik Krallık
421
1. Hukuki ve Kurumsal Altyapı
421
2. Sukuk Türleri, İhraç Yapısı, SPV Mekanizması, Mülkiyet
Rejimi ve Vergilendirme
427
3. Değerlendirme
434
C. Birleşik Arap Emirlikleri ve Körfez Modeli
436
1. Hukuki ve Kurumsal Altyapı
436
2. Sukuk Türleri, İhraç Yapısı, SPV Mekanizması, Mülkiyet
Rejimi ve Vergilendirme
439
3. Değerlendirme
444
D. Suudi Arabistan
446
1. Hukuki ve Kurumsal Altyapı
446
2. Sukuk Türleri, İhraç Yapısı, SPV Mekanizması, Mülkiyet
Rejimi ve Vergilendirme
450
3. Değerlendirme
455
E. Hong Kong
457
1. Hukuki ve Kurumsal Altyapı
457
2. Sukuk Türleri, İhraç Yapısı, SPV Mekanizması, Mülkiyet
Rejimi ve Vergilendirme
461
3. Değerlendirme
464
F. Endonezya
468
1. Hukuki ve Kurumsal Altyapı
468
2. Sukuk Türleri, İhraç Yapısı, SPV Mekanizması, Mülkiyet
Rejimi ve Vergilendirme
471
3. Değerlendirme
475
G. Almanya
478
1. Hukuki ve Kurumsal Altyapı
478
2. Sukuk Türleri, İhraç Yapısı, SPV Mekanizması, Mülkiyet
Rejimi ve Vergilendirme
482
3. Değerlendirme
486
SONUÇ
489
KAYNAKÇA
497
Kitabın Fiyatı:
1.150,00₺
Temin süresi 2-3 gündür.
Bu kitaplar da ilginizi çekebilir

Osmanlı Fetvalarında Ahilik
Ahmet İnanır
Kapitülasyonlar ve Osmanlı – Türk Adli ve İdari Modernleşmesi
Bahadır Apaydın
Düyun–ı Umumiye'nin Batı Anadolu Faaliyetleri
Alperen Kılınç
İslam Hukuku
Mustafa Ünal, Abdussamed Atasoy
Hakkımızda
|
Uluslararası Yayınevi Belgesi|
Kaynakça Dosyası|
Kişisel Verilerin Korunması |
Üyelik|
Siparişlerim|
İade Politikası|
İletişim|
Yazarlar|
Yayınevleri